4 Factors Turning Vietnam into Southeast Asia’s Next Growth Story

Vietnam is increasingly a thriving tech ecosystem connected with SEA

Jun Wakabayashi, Analyst (若林純 / 分析師)

Jun is an Analyst covering both AppWorks Accelerator and Greater Southeast Asia. Born and bred in America, Jun brings a wealth of international experience to AppWorks. He spent the last several years before joining AppWorks working for Focus Reports, where he conducted sector-based market research and interviewed high-level government leaders and industry executives across the globe. He’s now lived in 7 countries outside US and Taiwan, while traveling to upwards of 50 for leisure, collectively highlighting his unique propensity for cross-cultural immersion and international business. Jun received his Bachelors in Finance from New York University’s Stern School of Business.

Several batches ago, we started to see a steady influx of Vietnamese founders applying to our AppWorks Accelerator. It was a rather curious phenomenon because at the time, we had only begun expanding our scope outside of Taiwan to include Southeast Asia and had really only seen inward interest coming from developed markets like Singapore and Hong Kong.
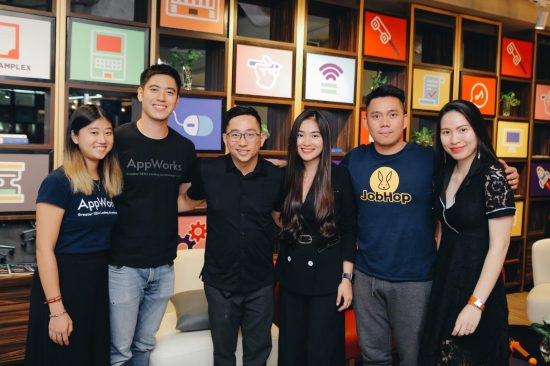
AppWorks Analysts Natalie Lin and Jun Wakabayashi (from left to right) join several Vietnam founders at an AppWorks Founders Forum in Hanoi, Vietnam November 2019

Indonesia had long been earmarked for obvious reasons, but Vietnam was nowhere on our radar. And yet, we ended up having founders of startups such as Innaway (AW#17), Triip.me (AW#18), KardiaChain (AW#18), and Abivin (AW#19) join our program. Granted, each of them had different motivations for coming to Taiwan, but it was enough to pique my interest in understanding the Vietnamese market, specifically the context and mentality in which these founders were coming from.

A handful of trips and dozens of meetings later, I’ve grown to become quite fond of the ecosystem in Vietnam. There’s an almost festive-like energy reverberating throughout the local startup scene. The country is experiencing a level of economic prosperity it has never seen before, and as a result, a generation of eager entrepreneurs laser-focused on tapping into the limitless possibilities at hand. Based on my observations, there are several key factors currently driving this growth.

The macros

Vietnam’s ascension to the regional, if not global, spotlight has been nothing short of an economic miracle. Just three decades ago, the country was one of the poorest in the world, with gross domestic product per capita treading around US$100 and over 70% of its population living in poverty.

Thanks to the Doi Moi reforms introduced in 1986 that gradually saw the liberalization, privatization, and diversification of its economy, Vietnam today is a comfortably middle-income country, with an accelerating market driven by a large, increasingly wealthy, and digitally connected middle class. From 2000 to 2015, Vietnam exhibited an average GDP growth rate of 6.9%, most recently clocking in at 7.08% in 2018, placing it among the fastest-growing economies in the world.

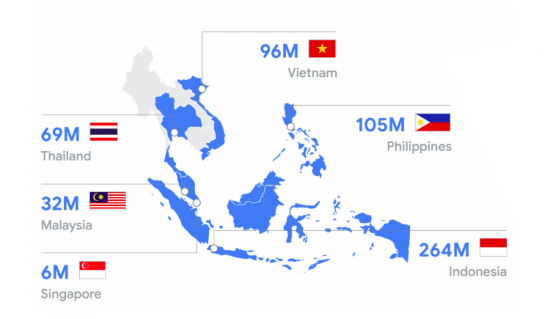
With 95.5 million people, Vietnam boasts not only the third-largest population in Southeast Asia, but also a young one, with over half under the age of 35. Levels of disposable income have also never been higher, and internet and mobile adoption are becoming more ubiquitous among its consumer base.

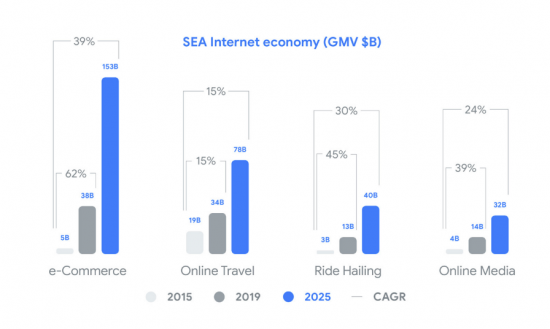
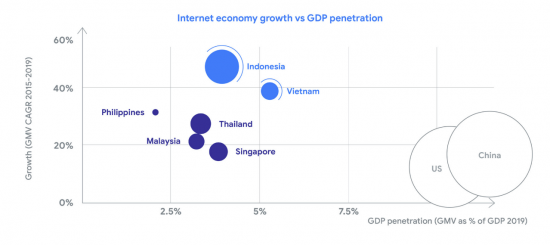
These are the fundamentals that should whet the appetite of any early-stage investor worth their salt, and many seem to agree. In the 2019 eConomy SEA report by Google, Temasek, and Bain & Company, Vietnam was designated as the third-most funded country in Southeast Asia after Singapore and Indonesia, having attracted over US$1 billion in funds over the last few years. The country’s internet economy has expanded by 38% on an annualized basis since 2015 – growing far more quickly than its regional peers with the exception of Indonesia – and is now set to reach US$12 billion or 5% of its GDP in 2019, according to the report.

It was only a few years ago when Vietnam lagged behind the majority of its peers in terms of capital allocation, deals done, and overall interest. But now, the conversations are evidently shifting from “Why Vietnam?” to “How do I get a piece of Vietnam?”

The tech talent

A classic characterization of the ideal Southeast Asian startup is one that is headquartered in Singapore, targeting Indonesia, with designers in Thailand, customer service in the Philippines, and engineers in Vietnam. It’s a gross oversimplification of each country’s strengths, but it’s nonetheless rooted in some degree of truth.

Vietnam’s heavy investment in science, technology, engineering, and math education over the last 15 years, combined with improved internet connectivity and a young, low-cost workforce, has spawned a thriving IT outsourcing industry. Vietnam is now home to roughly 30,000 IT companies, while churning out 80,000 IT graduates a year from its universities, according to Vietnam’s Ministry of Science and Technology. The country has also usurped China as Japan’s second-largest software outsourcing partner, right behind India, and houses substantial research and devvelopment bases from the likes of IBM, Intel, Oracle, Samsung, and Grab.

What does this mean for startups? This country is producing a legion of skilled developers ready to join a startup or bootstrap one of their own.

Many of the local founders I met previously worked for an outsourcing company (or in many cases simultaneously), but turned to entrepreneurship and startups in search of greater opportunities for growth and impact.

Of course, the talent pool is not without its challenges. The talent is certainly there, but it’s raw, and it’s young. As the ecosystem is still relatively nascent, there are very few people who have experience managing teams and solving problems at scale.

Moreover, while Vietnam’s education curricula in technical subjects like math and science have evolved tremendously in the last two decades, outsourcing is still an inherently low-level, low-value process, leaving a void of product-focused engineers that understand the holistic impact of their efforts on end users.

Nevertheless, the foundation is there. Vietnamese students regularly outperform the majority of their regional peers, while notably surpassing student performance in several Western countries, such as the UK and the US. Especially now, as we embrace the onset of deep technologies like AI and blockchain, Vietnam’s massive talent pool – if properly refined and nurtured – gives the country a unique comparative advantage over other Southeast Asian countries when it comes to producing prospective tech startups.

The sea turtles

In Taiwan, they’re called “hai gui;” in the Philippines, “balikbayan;” and in Vietnam, “Viet Kieu.” Collectively, they’re commonly referred to as “sea turtles”: locals who lived overseas, typically in Western countries, and eventually returned home to work or start their own businesses.

These returnees are often a primary driver of value creation for developing markets. That’s largely due to the experience gained, best practices learned, and network accumulated from some of the world’s leading universities and companies, which they’re able to integrate into their own ventures. Among Southeast Asia’s current crop of unicorns, the majority of their founders received some form of education abroad. For example, Grab’s Anthony Tan, Gojek’s Nadiem Makarim, and Traveloka’s Ferry Unardi all studied at Harvard Business School.

Looking at Vietnam’s current startup hall of fame, the majority of founders studied abroad at some point or another:

  • Son Tran, founder of Tiki.vn, University of New South Wales
  • Hai Linh Tran, co-founder and CEO of Sendo, Nanyang Technological University
  • Ba Diep Nguyen, founder of Momo, Curtin University
  • Tuan Pham, founder and CEO of Topica Edtech Group, New York University

And the list just goes on from there. In fact, even Minh Le, chairman and CEO of VNG – the country’s one and only unicorn – received a part of his higher education abroad at Monash University.

But this is just the beginning. There’s an estimated 4 million Vietnamese currently living overseas, with more than 130,000 of them studying abroad every year. Ho Chi Minh itself receives approximately 30,000 young Vietnamese returning from overseas annually to seek business and startup opportunities. The government has also doubled down on its efforts to attract overseas talent by creating relaxed visa programs for Viet Kieu and exempting them from certain investment requirements.

The homegrown ecosystem

Although Vietnam has yet to produce a regional success story the likes of a Grab or Shopee, the country does have its fair share of rising stars and homegrown champions that are effectively holding their own against foreign entrants. There’s Tiki.vn for ecommerce (reportedly raising over US$100 million in its latest round), Momo for e-wallet (recently raised US$100 million in series C funding), Zalo for messaging (owned by VNG), and also a handful of local ride-hailing contenders including Be (started by VNG’s co-founder) and FastGo (recently expanded in Singapore).

The fact that consumption hasn’t been completely dominated by international companies is indicative of a robust, end-to-end, and local ecosystem, underpinned by key pillars of support including angels, institutional investors, accelerators/incubators, media, and co-working spaces collectively split across major tech hubs in Ho Chi Minh, Hanoi, and Da Nang.

The tone at the top has also played a pivotal role in the proliferation of the startup scene in Vietnam. Techfest, for example, is an annual event organized by the Ministry of Science and Technology that draws out over 5,500 attendees, 250 investors, and 600 startups. Earlier this year, the ministry also hosted the first iteration of the Vietnam Venture Summit, which brought out over 100 domestic and international funds to “unfreeze capital flows” and jumpstart innovation.

The time is now

Vietnam has come a long way since its agrarian roots. The country’s transition into the digital era is full steam ahead, with the transformation of its major cities into sprawling metropolises and key economic centers already well under way.

And the ones at the heart of this metamorphosis are the Vietnamese people, defined by a growing population of students, coders, engineers, entrepreneurs, and innovators.

For locals, there’s never been a better time to start a business. The country’s overall development and rapid urbanization over the past 20 years, sprinkled in with a formidable sense of national pride and ethnic belonging have collectively opened up a waterfall of opportunities that are now ripe for the taking.

For international stakeholders, especially those from developed markets where several generations of serial entrepreneurs and investor know-how have already run their course, there still exists a level of experience arbitrage in Vietnam. It’s a unique window of opportunity to diffuse tactics, playbooks, and best practices into an emerging market just now coming to terms with increasing affluence, consumer sophistication, and digital transformation.

【If you’re a startup currently or prospectively employing AI / IoT or Blockchain / Crypto, be sure to apply AppWorks Accelerator’s AI & Blockchain only batch.】

Photo by InstagramFOTOGRAFIN courtesy of Pixabay
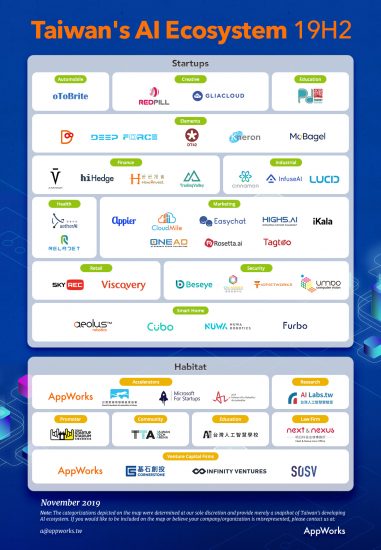
探索台灣 AI 生態系地圖 (2019H2 更新)

Sandi Wu, Analyst (吳岱蓉 / 分析師)

負責 Accelerator 與投資。加入 AppWorks 前,任職於富邦產險電子商務部,負責線上投保平台的專案管理及 Email 行銷,喜愛探究數字背後的意義。曾前往芬蘭交換學生半年,期間走遍半個歐洲,喜歡寂靜的自然風景勝過繁華的現代都市。畢業於台大財金系,擔任系女排隊長,熱愛美食、排球、旅遊及挑戰新事物。

在 AI 的發展上,台灣一直是大東南亞地區 (東協 + 台灣) 領先的人才重鎮。我們也可以看到,過去兩年來,Google、Microsoft、IBM 等科技巨頭陸續在台灣成立 AI 研發中心,主要原因除了台灣有好的人才以外,在地理位置上,台灣也位居連接東南亞與東北亞地區的樞紐位置。

除了世界巨頭外,越來越多東南亞地區的新創企業也相繼來台徵才。例如,同樣來自新加坡的 Carousell,以及 AppWorks Accelerator 第 13 屆 (AW#13) 校友 ShopBack。台灣的吸引力,在於相較整個大東南亞地區,台灣的電商發展十分蓬勃,2019 全年營收預估突破新台幣 2,000 億大關,因此擁有大量的電商數據,成為了發展 AI 模型最佳的基礎。 在 AppWorks Accelerator 每半年更新一次「2019 H2 台灣 AI 生態系地圖」(The Taiwan’s AI Ecosystem Map 19H2) 的過程中,我們發現,在過去半年中,以下的垂直在 AI 發展上有更為顯著的成果:

(原始檔案下載:Taiwan’s AI Ecosystem 19H2)

大平台廣告紅利結束,企業專注於影片行銷、熟客經營及再行銷

隨著 Facebook 演算法改變、資訊爆炸,運用有限的預算、透過數位廣告來吸引消費者越來越困難。企業開始注重經營自媒體,以及經營熟客與再行銷,專注於忠誠度最高、貢獻度也最高的客群,並提供給他們最適合的商品,這樣的趨勢,為提供行銷解決方案的 AI 新創開創了更多的商業機會。

創立於 2011 年的 iKala,從一開始的線上卡拉 OK、直播平台,歷經 8 年的轉型成為人本 AI ( Human-Centered AI) 行銷科技公司,是 Google Cloud 亞太區最大的合作夥伴及 Facebook 全球行銷解決方案夥伴,目前市場遍佈台灣、香港、新加坡、泰國、越南及日本,並於去年初宣布完成 A 輪融資 500 萬美元。從 iKala 提供的服務來看,可以見到隨著影音行銷崛起,也創造了更多的商機,除了吸引眼球外,透過 AI 技術,可以更有效率地找到適合的網紅,並透過成效導向的廣告解決方案打中消費者。

其他像是同為 AW#16 的 Easychat 以及 Rosetta.ai,都專注於提供品牌再行銷服務,不再是透過群發訊息,協助企業客戶利用 AI 模型精準的打中消費者,因為企業客戶擁有大量的數據,而新創擁有良好的技術,創造雙贏的局面。

結合硬體實力,專注在安全監控和居家應用場景

台灣擁有世界一流的硬體實力與完整的產業供應鏈,再加上公眾攝影機基礎建設的完善,我們可以看見,在 AI 應用中,安全監控與居家應用分別出現了幾家小有成績的新創。

安全監控一直以來都是企業重視的議題之一,透過結合 AI 技術,可以大幅減少浪費人力以及避免人為疏失,進而提升監控品質和安全性。以安全監控產業來看,除了 AW#9 的 UmboCV 成功進入歐美市場,並在超過 30 個國家擁有長期付費用戶,還有於 2014 年創立、AW#19 的 Beseye,其為日本東急鐵道導入人體骨幹分析,透過 AI 擷取人體骨骼特徵,當攝影機偵測到有人進入禁行的軌道時,系統便會自動通知中控中心或站務人員即時處理,降低鐵路平交道事故,目前已有超過 2,000 家企業客戶,其中也包含遠傳及中華電信等大型企業。其他新創像是 ioNetworks、CyCarrier 也都專注於提供安全監控相關的服務。

在居家應用層面,隨著現代人生活忙碌,逐漸出現了許多針對不同族群的照護攝影機,也讓用戶在工作時,可以更方便關心家中的長輩、幼兒與寵物。像是 AW#10 的 NUWA Robotics 於 2018 年推出第一代陪伴型機器人「凱比同學」售出超過 5,000 台後,近日推出第二代陪伴型機器人「Kebbi Air」,在群眾募資平台嘖嘖上線不到半小時便募資突破新台幣百萬元。NUWA 主打 STEAM 程式教育、劇場式英文學習和體感互動教育,著眼於教育陪伴機器人市場,也是居家智能小幫手。另有 Aeolus 專注於長輩居家照護服務、AW#16 的 Cubo 智慧寶寶攝影機以及 Furbo 專注於「毛小孩」寵物照顧服務。

透過金融沙盒,金融業逐漸擁抱創新

因為受到高度監管,金融業的 AI 運用算是腳步稍微慢一些,但有鑒於擁有大量數據及客戶完整資料的優勢,箇中的潛力商機一直不容可小覷。金管會在 2018 年開放外界申請監理沙盒實驗以來,2019 年申請案已經受理超過 10 件,超出金管會當初設定的目標。2017 年成立的 HowInvest,透過機器學習提供客製化的智慧決策及即時監控服務,來降低民眾理財門檻,今年和遠東銀行旗下的數位銀行 Bankee,申請通過進入沙盒,進行「即時基金互換」實驗,投資人可以將持有的基金,以基金淨值與其他會員做等價即時交換,好處是不必贖回就能換到喜歡的基金,還能省下交易費用,能更彈性的調整投資目標。

許多金融新創也開始和大型金融業合作,不再從取代現有金融業體系的角度出發,除了可以降低金融業者的憂心,還可以創造雙贏的局面。像是 hiHedge 和富邦期貨共同推出「富邦 hiHedge 籌碼 AI 趨勢策略」,使用 AI 技術每日計算台灣上市股票的籌碼流向,提供消費者更完整的資訊。其他新創像是 Adenovo 則是專注於為金融機構與企業,提供即時的智慧金融解決方案,已獲得阿里巴巴創業者基金、兆豐創投的投資。

隨著越來越多 AI 新創冒出頭,台灣在創業加速器、教育、研究等面向,也呈現蓬勃發展。在創業加速器部分,2010 年成立、自 2018 年 8 月 (AW#17) 起限定招募 AI / Blockchain 新創的 AppWorks Accelerator,目前為止已經招收三期 AI / Blockchain 共 89 個新創,其中有  44 組 AI、11 組 IoT 新創,持續為台灣 AI 生態系挹注新能量。

AppWorks 之外,包括微軟新創加速器 (Microsoft for Startups)、Taiwan AI x Robotics Accelerator 等,皆是以 AI 新創團隊為主要招募對象的創業加速器。台灣人工智慧學校、台灣人工智慧實驗室,則分別是台灣在 AI 教育與研究領域的代表性機構,也期望越來越多的資源會注入 AI 領域的發展。

The Taiwan’s AI Ecosystem Map 19H2 由 AppWorks 製作,每半年更新一次,有任何指教與建議,請 email 至 [email protected]。

【歡迎所有 AI / IoT、Blockchain 的創業者,加入專為你們服務的 AppWorks Accelerator】

Photo by Pexels on Pixabay

科技巨頭的反壟斷危機,正是創業者的天賜良機

Liying Wang, Legal Master (王琍瑩 / 法務輔導長 & 明日科技法律事務所主持律師)

帶領內建法務團隊,提供企業經營、合約協商、紛爭處理等各方面法律諮詢,輔導建立營運管理機制,必要時也協助團隊尋求「突破框架」的解方。曾任 HTC 全球營運資深法務經理、萬國法律事務所科技法律部律師,也曾服務於士林地方法院、台北高等行政法院。美國西北大學法學碩士、政大法學士、政大 EMBA,具備美國紐約州與台灣律師執照。

研究市場時,許多人相信「讓數字說話」,那麼我們先試著探討以下幾個數字:

Facebook 月活躍用戶 (Monthly Active Users) 高達 24 億,它究竟是一個社群平台?媒體內容?通訊軟體?還是廣告業者?

Apple 多年來盤據全球市值 (Market Cap) 排行榜冠軍,但 iOS 的全球市占率 22% 卻遠低於 Android 的 76%,事實上,二者又各自稱霸不同的區域市場,究竟誰才是真正的贏家?

Amazon 的網站成交金額 (Gross Merchandise Volume; GMV) 在 2021 年可望達到「全美電商零售市場」的一半,為什麼不加上「全美實體零售市場」來計算?隨著 Amazon 併購美國連鎖超市 Whole Foods 和入股印度的零售商 Shoppers Stop,打通「全通路」 (Omni-Channel) 任督二脈之後,對市場動態又會造成什麼影響?

Google 佔全球「搜尋引擎」市場份額 (Market Share) 近 93%,它最可敬的競爭對手卻是 Facebook,二者聯手分食數位廣告市場大餅,壓縮線下廣告生存空間。而這個「雙寡占」(Duopoly) 局面,眼看著又將受到 Amazon 的挑戰。只是,這麼說來,Facebook 其實不是社群平台?Google 的對手也不是 Apple?然後 Amazon 既賣東西、也賣廣告?

傳統上,當我們要定義一個產業的市場範圍,通常可以藉由檢視垂直上下游供應鏈,以及盤點水平競爭對手,得出一個清晰的輪廓。Internet 的發展,創造出網路平台 (Online Platform,此處泛指所有網路商業生態系) 這樣無法以傳統供應鏈藉由上下游對手定位的新興商業模式,進而帶動數位經濟 (Digital Economy) 百花齊放,其優勢便在於跨國界、跨產業,甚至橫跨線上與線下 (Online to Offline,O2O) 的多角化經營,今天是異業,明天可能馬上變同業,徹底顛覆我們對既有產業界線的認知,也打破長久以來的市場競爭局勢。

如今全球市值前十大的企業,有七家是網路平台,取代過去稱霸數十年的石油、電信和藥廠等傳統企業。各國政府似乎終於明白,網路平台在整個商業生態系中扮演的主導地位,並不亞於石油、電信、藥廠這些各國反壟斷 (Antitrust) 執法名單的常客,因而積極展開鋪天蓋地的反壟斷執法行動。

「大者恆大」未必有錯,競爭法關注的是「與惡的距離」

排除競爭、壯大自己,是企業的本能,也是永續經營的關鍵要素。一個健全的網路商業生態系,必定有一個強大的領導者,對內吸引多樣化的群聚,並致力於共創價值;對外則必須構築堅強的護城河 (Moat),抵禦競爭對手的攻擊,增加生態系全體存活的機會。一旦這種生態系模式運作順利,終將形成「大者恆大」,甚至「贏者全拿」的局面,使生態系領導者取得寡占 (Oligopoly) 或獨占 (Monopoly) 的市場支配地位。也因此,競爭法的任務並非阻止企業變得「強大」,而是要避免「強凌弱、大欺小」這一類破壞市場公平競爭秩序的行為。

換句話說,各國反壟斷執法機關要介入處理的,並不是龍頭企業「取得市場支配地位」這個「結果」,而是龍頭企業「有無透過不公平競爭手段」取得或維持市場支配地位的「過程」。所謂不公平競爭手段,在傳統商業競爭法領域,最經典的莫過於洛克斐勒的標準石油公司,在十八世紀末透過大規模水平與垂直併購,控制了整個石油產業,並獲得壟斷利潤 (Monopoly Rents),因此促成美國第一部反壟斷法 Sherman Antitrust Act of 1890 誕生;此外,大型藥廠對原料供應商簽署限制競爭的獨家條款,以排除競爭對手進入市場,也是常見的案例。

在數位經濟時代,傳統型態的不公平競爭行為,仍然是反壟斷執法所要監督的對象。然而,新興科技與商業模式瞬息萬變,一個成功的策略執行,究竟是創新的實踐、抑或構成全新的不公平競爭局面,才是讓反壟斷執法機關最為頭痛的難題。

我們一開始討論「一個市場,各自表述」的幾個問題,突顯了傳統商業競爭法對於「相關市場」(Relevant Market) 的認定,在標榜跨國界、跨產業、O2O 的數位經濟時代,早已不合時宜。

另一方面,「數據」作為真正創造價值、提升價值的關鍵,卻是所有交易環節當中,唯一貫穿的因素。Facebook 宣示要成為「西洋版的 WeChat 超級應用程式 (Super App)」、Amazon 號稱自己是「無所不賣商店」(The Everything Store) ,無一不是基於數據驅動 (Data-Driven) 的商業模式,追求規模經濟與範疇經濟的綜效。

當網路平台支配市場的能力,取決於其支配數據的能力,便將愈來愈依賴數據,也愈來愈可能形成數據的壟斷。因此,近期全球反壟斷執法機關,將注意力轉向網路平台的「數據支配地位」,全力防堵數據的濫用成為「與惡最近的距離」。

「數據監管」取代「定價理論」的新競爭法

網路平台常見的免費 (Freemium) 模式,雖然是以使用者提供數據作為對價,傳統商業競爭法的「定價理論」(Pricing Theory) ,卻無法反映這個現實。甚至,當「提供更多的個資」與「享受更好的產品或服務」之間劃上等號,恐怕只有少數用戶與消費者能夠抗拒誘惑。尤其,網路平台所使用的數據,除了個資,也大幅涵蓋種種線上與線下「非個資」交互建構的類型化資訊。最典型的例子,就是 Facebook 透過數據分析對使用者的剖析建檔 (Profiling) 與分類 (Categorization),協助廣告主在性別、年齡、地域、學歷、企業、財務、家庭、興趣等各種面向設定受眾 (Target Audience),以精準投放廣告,進而延伸出各種歧視的爭議。從這個角度觀察,數據濫用的問題,確實可能需要個資保護法與商業競爭法同時介入加以監督。

為了徹底檢討工業時代的商業競爭法,在當今數位經濟時代的適用侷限,歐盟執委會近期便出版了「數位時代的競爭政策」(Competition Policy for the Digital Era) 研究報告,環繞數據的蒐集、使用與交換等議題,突顯歐盟對「數據支配地位」與市場競爭關係的重視。

此外,由於大型網路平台的跨境優勢,對國家自主性 (State Autonomy) 同樣帶來威脅。平台的壟斷,也從歐美貿易戰升格成為美國本土的政治問題。自從川普總統公開表達對大型網路平台獨占地位的疑慮之後,執法機關便陸續展開一連串行動,主要包括:聯邦貿易委員會 (Federal Trade Commission,FTC) 在2019 年 2 月新成立科技市場 (Technology Markets) 反壟斷調查小組;司法部 (Department of Justice,DOJ) 在 7 月宣布對於主流網路平台 (Market-Leading Online Platform) 的不公平競爭行為啟動調查;而 9 月間全美數十州檢察長展開跨黨派聯合調查,更打算針對當年 Facebook 併購 Instagram (2012) 與 WhatsApp (2014)、Google 併購 YouTube (2006) 與 Nest (2014),這些在傳統商業競爭法解讀下合法合規的交易案,重新檢視是否有濫用「數據支配地位」的事實,而有依法強制分拆 (Breakup) 的必要。

然而,執法機關對科技巨頭們 (Big Tech) 量身定作的反壟斷行動,並非毫無風險,甚至也遭到反對者謔稱為「Hipster Antitrust」(憤青式的反壟斷觀點)。事實上,近年衝著科技巨頭而來的政策議題很多,包括課徵「數位稅」(Digital Tax),姑不論此一手段是否合理有效、是否忽視了國與國之間的稅收競爭,「數位税」的政策目的卻是相當明確,即在於增加當地政府稅收、進而達到財富重分配並實現社會正義。

相反地,競爭法的任務在於促進市場競爭與創新,從來不是為了解決貧富差距衍生的社會問題而設。如今主流的反壟斷觀點,為了確認「數據監管」的公權力正當性,從傳統「定價理論」強調「保護消費者」的嚴格立場,延伸到「追求全體社會福址」的抽象目的,是否不當擴張了執法機關對法律的解釋與裁量空間,反將抑制市場競爭?反壟斷執法機關究竟該不該越殂代庖,扛起個資保護與解決社會問題的任務?數位經濟市場的高度集中化,究竟是自由競爭的結果,或是不公平競爭的產物?眼前鋪天蓋地的公權力作為,究竟能不能真正解決問題,抑或只是讓商業競爭法成為箝制對手的另一個手段?以上都將留待各界持續關注。然而我們更關心的,是這一切的趨勢與思辨,對於網路新創團隊而言,又帶來如何的啟示?

「衛冕者」的危機就是「挑戰者」的良機

網路新創團隊,藉著利用大型平台免費或便利的服務,得以在資源有限的困境下,創造出用戶喜愛的產品。但是,打開 Google Analytics 的後台,琳瑯滿目的直接流量 (Direct Traffic)、搜尋流量 (Search Traffic)、社群流量 (Social Traffic)、推薦流量 (Referral Traffic)、廣告流量 (Campaign Traffic),到底哪一些才是真正屬於自己的流量呢?

一、你的通路不是你的通路:

關於電子商務、乃至於近期衍生的「全通路」營運模式,對實體零售造成的影響,外界已經有太多觀察與論述。事實上,數據為大型網路平台帶來的優勢,意味著平台業者能夠輕易切入並控制所有終端消費通路,線上通路也毫無例外。Facebook 陸續在全球各地推出 Marketplace 拍賣商城、Google 也讓用戶逐漸習慣使用 Book On Google 線上訂房服務,諸如此類大型平台與身為合作廠商的新創團隊,從昔日盟友成為競爭對手的例子,屢見不鮮,儼然是實體零售天王 Costco 建立自有品牌 Kirkland Signature 成功故事的翻版。新創團隊暫時享有平台提供的通路與廣告服務、減輕接觸潛在消費者的初期困境,卻是將寶貴的數據貢獻給平台,反而成為平台直接競爭的助力。

為了保障數以百萬計的賣家,歐盟在今年 7 月頒布 EU Regulation on Promoting Fairness and Transparency for Business Users of Online Intermediation Services (針對企業用戶,促進線上中介服務的公平與透明) 新法,預計 2020 年 7 月 12 日正式生效。由於是全球史上第一部針對 P2B (Platform to Business,平台對企業) 模式提出的競爭法,將使得提供跨境平台服務的美國企業 Facebook、Apple、Amazon、Google 直接受到牽連,因此格外受到矚目。同一時間,歐盟執委會以「濫用市場支配地位的數據使用」為由,對 Amazon 啟動反壟斷調查,也是史無前例。

雖然這樣的網路平台競爭新法尚未實施,歐盟執委會卻相當罕見以數據的角度切入,調查 Amazon 是否基於中介者與賣家的雙重角色 (Dual Role),藉由獲取其他賣家的銷售數據,優化自身在產品推薦欄位的排序,從而違反現行 TFEU (Treaty on the Functioning of the European Union,歐盟運作方式條約) 有關「限制競爭合約條款」與「濫用市場地位」的競爭法規範。

姑不論這些新法與調查行動能否真正處理平台業者「球員兼裁判」的問題,大型平台還有許多其他合法措施,也可能嚴重影響新創團隊的日常運作。例如,Google 近期更新「BERT」(Bidirectional Encoder Representations from Transformers) 開源系統,透過較長查詢字串 (Longer Query String) 強化自然語言在搜尋系統的作用,以求更深入了解使用者的需求、情境與脈絡,卻可能徹底顛覆團隊以關鍵字 (Keyword) 為基礎長期建立的 SEO (Search Engine Optimization) 成效。

凡此種種,一再突顯新創團隊面對大型網路平台,其實是站在不同的維度交手,就像巨人打個噴嚏,螞蟻以為是颱風。全球各地如火如荼的反壟斷調查行動,其實是對新創團隊的重大警示,「免費的最貴」這句話,不只適用在大型平台的終端用戶,對於將自身商業模式建構在大型平台基礎上的新創團隊,同樣應列入商業策略第一順位的思考。

二、你的智慧才是你的智慧:

新創團隊也無需氣餒,你的通路雖然不是你的通路,但你的智慧卻可以真正為你所用。數據本身並沒有智慧,過多的雜訊反而會蒙蔽智慧,成為負擔。大型網路平台固然可以擔任煉油廠的角色,掌握「數據的支配地位」,有時也身兼化工廠,利用精煉後的數據,推出自己擅長的產品或服務。

然而,就像洗衣精與洗面乳,雖然本質上都是界面活性劑的化工產品,卻有著截然不同的配方和功用。同樣的,在每一個不同的垂直應用領域,對於數據以及 AI 數據分析的需求,也各自有別,交通應用強調即時性、醫療應用強調精準性、內容應用強調社群性、商品推薦強調個人化等等,同樣都是「數據」,在不同的應用領域,卻能展現不同的智慧,端看團隊的洞見與取捨。

舉例來說,同樣強調以機器學習為基礎的電腦視覺 (Computer Vision) 技術、同樣鎖定智慧安全監控 (Smart Security and Surveillance) 的市場,Google 的 Nest 裝置與 Nest Aware 服務從「智慧家居」切入,充分發揮 B2C 的優勢,直接面對終端用戶,未來甚至可以結合個人化推薦,串回廣告業的老本行;但 AppWorks Accelerator 第九屆校友 (AW#9) 、專攻智能監控的台灣新創企業 Umbo CV (盾心科技),則是由於深入了解傳統安全監控產業耗費大量人力成本監看影像的痛點,同時觀察到,安全監控產業的大量影像數據,對 AI 應用而言是亟待挖掘的寶藏,因此開啟與包括保全、倉儲物流、建築工地、飯店、學校、監獄等有「影像監看」需求的垂直領域企業合作,從 B2B 模式切入,強化對企業 (而非終端個人用戶) 的服務,成功打入歐、美、日市場,服務超過 200 家企業客戶。

Google 在 AI 領域,無疑掌握強大的「數據支配地位」,Nest 也早已是智慧家居裝置的先行者;Umbo CV 關注產業懸而未決的痛點與自身強項,堅持走一條新路,證明了乘著 AI 的大趨勢、大潮流,未必意味著必須與網路巨頭正面對決。正因為數據優勢不在自己手中,新創團隊更應該認清,唯有降低對網路平台的依賴,這些數據,才能真正成為你的智慧,並產生價值。

三、AI 的問題可以從 Blockchain 找方法:

AI 應用日趨廣泛,衍生惡意造假、演算法歧視等問題,已經有許多開發者提出更高明的 AI 技術加以制衡。AI 作為數位經濟的推進器,也使得企業對數據的追逐永遠無法停歇,從而引發數據壟斷的議題。

此情此景,在秉持自由開放精神的 Internet 技術誕生五十週年,以及 World Wide Web 標準推出三十年後的今天看來,無疑是莫大的諷刺。World Wide Web 發明人 Tim Berners-Lee 也點名大型網路平台,系統性追求廣告獲利而犧牲使用者價值,是造成網路失能的禍首之一,為此,他透過社群力量發起「A Contract for the Web」宣言,明確納入反壟斷執法的訴求,也積極開發 Solid 平台,作為對 Facebook 隱私問題的回應。

此外,解鈴未必只限繫鈴人。AI 的問題,也可能由 Blockchain 來解,尤其 Blockchain 標榜去中心化架構與可追蹤的特性,似乎正為數據壟斷與數位經濟市場高度集中化,帶來一絲契機。其中,以 Blockchain 技術為基礎的 Decentralized Identifier (DID,去中心化身分識別機制),便是試圖藉由產業標準的建置,使資料歸戶 (Data Linkage) 成為可能,將個資與隱私的控制權,交回每一位用戶手中。目前已知架構在 Bitcoin、Ethereum、IOTA Tangle 等公鏈的 DID 解決方案多達數十種,為數位行銷、社群媒體、精準醫療、智慧物聯網等各種資料市集 (Data Marketplace) 的應用,開啟更多想像。期待除了法律與政策的討論之外,藉由更多技術開發者投入,我們終能在人權信仰與開放數據之間,尋得對整體利益最大的共識。

結論

Internet 的出現,讓年輕世代的創業者,可以在資源有限的情況下,有機會打破傳統產業根深蒂固的尋租與裙帶關係,藉由科技與商業模式的創新,為用戶創造全新的價值。Facebook、Apple、Amazon、Google 為我們演示了如何從無到有,以短短10、20 年時間,成功擠身全球最有價值企業名單,搶下持續近半世紀由石油、電信、藥廠宰制的衛冕者寶座。

如今全球反壟斷執法轉向新的衛冕者開鍘,尤其對於大型網路平台的「數據支配地位」格外關注,突顯了數據貫穿所有交易環節的現實。「數據即石油」是一個貼切的比擬,一旦網路平台濫用其「數據支配地位」,對競爭市場造成的危害及規模,絕不亞於當年洛克斐勒對石油產業的壟斷。

新創團隊藉由以上執法趨勢的觀察,或許能夠獲得「趨吉避凶」的啟發,嘗試降低對於大型網路平台的依賴,將空泛的數據轉化為自身的智慧。同時,也不要忽略衛冕者的弱點就是挑戰者的機會,強調個資與隱私保護的新興科技與商業模式,也能夠為市場帶來正向的變革、開創出全新的局面。

【歡迎所有 AI / Blockchain 創業者加入專為你們服務的 AppWorks Accelerator】

Photo by Nick Youngson on The Blue Diamond Gallery

大東南亞將達 3,000 億美元的數位經濟市場,台灣新創如何切入?

Antony Lee, Communications Master (李欣岳 / 媒體公關總監)

負責媒體與社群溝通相關輔導。加入 AppWorks 前有 18 年媒體經驗,是台灣第一批主跑網路產業的記者,先後任職《數位時代》副總編輯、《Cheers 快樂工作人》資深主編、SmartM 網站總編輯。畢業於交大管科系,長期關注媒體產業變化,熱愛閱讀商業與科技趨勢、企業與人物故事,樂於與人交流分享,期許自己當個「Internet 傳教士」。

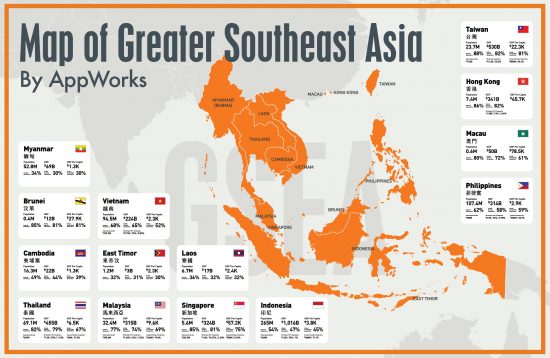
大東南亞 (GSEA,東南亞 + 台灣) 數位經濟體,正在成型,在全球經濟發展換檔數位引擎的過程中,這也幾乎可說是台灣的最後一張門票。由 Google、淡馬錫控股 (Temasek)、貝恩管理顧問 (Bain & Company) 在十月聯合發表的《2019 東南亞數位經濟》(e-Conomy SEA 2019) 年度報告,預估 2025 年東南亞數位經濟規模,將達 3,000 億美元。

值得注意的,這份從 2016 年起每年發佈的研究報告,將 2025 年整體數位經濟規模的預估不斷上調。從 2016 年預估的 2,000 億、2018 年的 2,400 億,再到 2019 年的 3,000 億美元,顯見這個區域的數位經濟成長力道,持續超越各界預期。

對想要加入大東南亞數位經濟浪潮的台灣新創,有幾個值得關注的成長力道。第一,來自人口紅利帶來的成長力道,因為東南亞的人口年輕,以印尼、菲律賓、越南這東南亞前三大國家為例,根據 CIA The World Factbook 統計2018 年的人口年齡中位數分別為 30.5、23.7、30.9 歲 (台灣 41.3 歲、中國 37.7 歲、日本 47.7 歲、美國 38.2 歲)。

第二,來自經濟發展紅利帶來的成長力道。根據《e-Conomy SEA 2019》報告指出,過去五年,東協區域市場的經濟成長率高達 5%,並在過去十年來,每年皆超過全球經濟成長速度約 2%,代表這個區域進入穩定且快速的經濟發展,並預估 2030 年成為全球第四大經濟體。

第三,來自流量紅利帶來的成長力道。這塊區域市場的上網人口,2019 年剛突破五成,代表未來仍有不小的成長空間,而《e-Conomy SEA 2019》報告更進一步預估,東南亞數位經濟佔 GDP 的比重,將從 2019 年的 3.7%,提升至 2025 年的 8.5%。

串接大東南亞的市場與新創生態系,是台灣新創最好的機會,可分別從宏觀與微觀兩個角度獲得驗證。在宏觀面,根據 AppWorks 調查,數位經濟的重要組成中,台灣在電子商務、線上旅遊的產業規模分別為 427 億、72 億美元,對比在 《e-Conomy SEA 2019》 中最大的市場印尼,分別為 210 億、100 億美元,在大東南亞地區,台灣的電商規模最大,在線上旅遊則是僅次於印尼的第二大市場。台灣在這幾個領域發展相對久、相對成熟的經驗、實力與人才,是融入大東南亞數位經濟發展最重要的競爭力。

從微觀面的驗證,則是大東南亞的新創團隊,也將台灣視為重要市場之一。以大東南亞新創校友規模最大的創業加速器 AppWorks Accelerator 為例,最近三屆 (AW#17 – AW#19) 進駐的新創團隊,來自以大東南亞為主的國際團隊比例,每屆皆突破七成,不僅讓 AppWorks Accelerator 成為大東南亞地區重要的創業者社群之一,透過各新創團隊的交流與商業拓展,也讓台灣更快速融入大東亞數位經濟的發展藍圖中。

針對《e-Conomy SEA 2019》這份每年對於大東南亞數位經濟發展的權威報告,台灣新創還可從哪些重要角度解讀?以下是重點分析:

Mobile Internet 正在改變東南亞

大約在十年前,約八成的東南亞民眾仍未上網。如今,東南亞已成為全球 Mobile Internet 用戶成長最快的地區,目前已有 3.6 億網路使用者,其中九成是透過手機上網,自 2015 年以來,總共增加了 1 億網路使用者,對照這區域總共 6.6 億人口 (印尼、馬來西亞、菲律賓、泰國、越南與新加坡等六大經濟體,則有 5.7 億人口),未來仍有不小的成長空間。可以預期,在成長勢頭仍在持續下,投入大東南亞市場的台灣新創,將可持續享受因為新網路用戶加入而來帶來的流量紅利,業績跟著水漲船高,這樣的機會,卻再也不會發生在美國、中國、日本甚至台灣等網路高度普及的市場。

數位經濟規模首度突破 1,000 億美元

在使用者行為產生根本改變的帶動下,數位經濟以前所未見的速度增長。2019 年東南亞的數位經濟規模首度飆升至 1,000 億美元,在過去四年中,成長超過兩倍,預估到 2025 年,東南亞整體的數位經濟規模,將繼續快速成長至 3,000 億美元,佔整體 GDP 的比重將從 2019 年的 3.7% 進一步提升至 8.5%。其中,電子商務與叫車服務 (Ride Hailing) 是成長速度最快的領域,線上旅遊與數位媒體則維持穩定的成長。台灣數位產業在電子商務、線上旅遊、數位媒體領域,有完整的發展經驗,應該把握這塊藍海市場。

快與更快的成長速度

在這塊高度成長的區域市場中,不同國家也展現出不同的成長力道。例如,馬來西亞、泰國、新加坡與菲律賓的數位經濟規模,每年的成長速度為 20% 到 30%;印尼與越南,則以每年超過 40% 的速度成長,不同國家呈現出雙速成長的力道。由於不同國家各有特色,需要不同的發展策略,對資源有限的台灣新創,聚焦一、兩個重點國家拓展,將比一次佈局所有國家來得更為實際,若以市場成長所帶來的機會來評估,印尼與越南將是首選。

都會區以外的成長機會

數位經濟的發展,尚未在東南亞整體普及。例如,雅加達、胡志明、河內、馬尼拉等七大都會區的人口,僅佔這個區域的 15%,但卻創造超過 50% 的數位經濟產值,平均而言,居住七大都會區的民眾,每年在網路購物的消費金額,是居住在其他地區的六倍。預估未來,大都會以外地區的數位經濟成長力道,將是大都會的兩倍。

數位金融服務達到拐點

數位支付的普及程度,終於達到了拐點 (Inflection Point)。預估 2025 年,透過數位支付完成的交易金額,將超過一兆美元,幾乎等於這個區域每兩元的消費中,就有一元是透過數位支付完成。這代表未來幾年,這個區域將邁入金流基礎建設的成熟期,不論是做電商或是其他網路服務的新創,可以認真思考如何把握這波機會。

結論

若以台灣飛往雅加達僅約 5 小時航程的距離為半徑,左右涵蓋角度共約 120 度的版圖中,正蘊藏了未來數年內,台灣新創最好的成長機會。從台灣出發,放眼大東南亞,積極參與這個廣大市場的形成過程,發展出區域級的數位企業,才有機會與美國、中國、歐洲等大型共同市場誕生的科技巨頭們分庭抗禮。

【歡迎所有 AI / Blockchain 創業者加入專為你們服務的 AppWorks Accelerator】

找到 Product Market Fit 前,創業者應該先具備的 3 個心態

Alyssa Chen, Associate (陳敬旻 / 投資經理)

負責 Accelerator,喜歡陪伴創業者打造出屬於自己的火箭。來自台中,加入前任職於華山文創園區,負責台灣新銳文創品牌的營運招商與媒體合作。除關注設計藝文議題,也喜愛網路新創產業的活力。曾於 AppWorks 實習一年。畢業於政大德文系、政大國際傳播所。喜歡旅遊與花草,最愛亞洲食物。

新創團隊在 AppWorks Accelerator 進駐期間,我們會為創業者安排 Office Hour 的協助。加速器當屆的創業者,每月皆會和 AppWorks 的合夥人們進行 Office Hour,討論營運策略、募資計畫,或是各種 Google 搜尋不到、關於創業遇到的疑難雜症。在定期安排的時段以外,AppWorks 團隊也都有預留 Office Hour 給創業者,無論是當屆加速器的創業者或是校友,只要有需求,隨時都可以主動預約時間。

從參與 Office Hour 的經驗中,我觀察到,對早期階段的新創來說,最常遇到的問題之一就是:如何找到 Product Market Fit (PMF)?

我們常把創業初期比喻為從 0 到 1 的歷程,也就是從什麼都沒有,到找到 PMF,打造出符合市場需求的產品或服務。 這一段路程充滿未知,很難預估需要花多少時間、做哪些嘗試,才能走到 1 那一步。這種感覺就好像你在一條未知的賽道上跑著,但卻還沒有看到終點標誌,不知道自己是跑過一半了,或者還是遙遙無期?甚至會懷疑是不是跑錯了賽道。

如何找到 PMF?看似個大哉問,但有一些創業的基本心法,可以幫助創業者更有效率的走過這一段歷程。我從參與 AppWorks 創辦人 Jamie 林之晨與創業者 Office Hour 所蒐集的建議,以及我自己負責 AppWorks Accelerator 與團隊互動的觀察,歸納出早期階段的新創團隊,在找到 PMF 前,應該先準備好的三個心態,希望透過這次分享,為正走在從 0 到 1 這條漫長道路的創業者,提供一些幫助與啟發。

第一步:準備好忘掉自己

很多創業者決定創業,是因為對於市場既有的問題或痛點,覺得自己有一套比較好的解決方法,帶有理想和預設立場,以自己為用戶的角度來開發產品。但通常只有 5% 很少數的狀況,創業者自己就是目標用戶。反倒 95% 的情況,創業者自己並不是真正的用戶,但他一直想像自己就是用戶、以自己的經驗和假設,去想像用戶需要的東西,通常這樣做出來的產品,都無法真正解決用戶問題,甚至用戶根本沒有這樣的問題。

以 AppWorks Accelerator 第九屆校友 (AW#9) 的場地租借平台 Pickone 為例,當初加入 AppWorks 時,原本的創業題目,是希望舉辦線下教學活動。但在過程中,發現除了常態化開課是個挑戰以外,找到適合舉辦活動的場地,也是一個原先沒想過的困難,要規模化很不容易。後來經由 Jamie 提醒,發現活動主找場地的困難,可能是一個潛在的商機,於是打造了場地租借平台 Pickone,把咖啡店、餐廳、會議中心等空間的閒置時段與場地資訊在平台上架,方便活動主預訂場地。 

Pickone 從自己找場地的困難出發,去打造產品,當然很合理的認為自己就是用戶,想像活動主若有場地租借需求,會直接在平台上預訂適合的空間。雖然看似找到了目標客群與潛在市場,但衝刺好一陣子後,卻發現原來用戶即便需要租借場地,也只會在平台上找資訊,然後跳過平台交易這一步,直接打電話給場地詢問租借,使得平台收不到成交服務費。也由此才發現,原來自己並沒有真正了解使用者行為。

但 Pickone 的發展並沒有因此停滯。他們從用戶行為觀察到,其中有一小部分的人,會在平台上搜尋比較小的空間、做比較即時的預約。同時,也從 AppWorks Mentor 得到了建議,提醒他們可以參考提供會議空間租借服務的新創公司 Breather,讓用戶擁有較一致的空間使用體驗。於是 Pickone 便由原先的場地租借平台,延伸推出自有空間品牌 Treerful,成功打中一票需要即時預訂小型活動空間的用戶,目前在台北市已有超過 120 個空間。

分享 Pickone 的創業故事,也藉此提醒早期創業者,假設不是「自己就是目標用戶」那 5% 的案例,首先心態上,就要學會忘掉自己對這件事的執念,去挖掘真正的用戶,了解他們的問題和需求,才能達到 PMF 的境界。

第二步:想清楚創業的目的,不是做一台更快的馬車

創業的目的,不應該只是想要做某個產品,或是某個更好的功能,而是如何用 10 倍的效率幫用戶解決問題。忘記自己,才能找到用戶真正的問題;找到問題後,必須要拋棄對於既有技術可能性的成見。

舉例來說,假設目前大家都用馬車代步,而用戶真正的需求是可以更快地從 A 點到 B 點,於是你就拼命的去想,如何讓馬車更快?要多加輪子,還是多加馬匹?

如果是這樣,就被限制在既有的框架裡。從我們的觀察發現,尤其是原先工作經驗越豐富的創業者,越容易侷限在這個框架中,會傾向從市面上既有的技術、既有的方案去改良,尋找優化的方法,而不是提出完全顛覆性的解決方案。

如果要藉由既有的技術優化解決方案,是有極限的。以馬車的例子來說,不論是多加輪子、多加馬匹,頂多能把速度加快 1-2 倍,這的確解決了用戶的需求,但用戶可能認為 CP 值不符,沒有必要更換解決方案,並不願意買單;或者也比較難以建立防禦競爭的護城河,因為更有資源的競爭者,可以輕鬆地用更便宜的價格,也多加輪子、馬匹,新創並沒有顯著的競爭優勢。

如果你想跳出既有的框架,用 10 倍以上的速度將用戶從 A 點送到 B 點,唯有放棄馬車,創造出汽車、飛機等全新的交通工具,才能真正滿足用戶需求。

例如,百視達一開始看到 Netflix 推出 DVD 郵寄服務,也跳進來跟 Netflix 競爭 DVD 郵寄的市場。但 Netflix 並不是想單純做 DVD 郵寄的公司,他的最終目標,其實是想讓消費者更輕鬆方便享受精彩的影音內容。所以當百視達還在苦苦追趕 Netflix 的 DVD 郵寄業務時,Netflix 其實已經在佈局線上串流服務。當 Netflix 成功轉型推出線上串流的時候,百視達卻因為背負著龐大的實體 DVD 租借服務,跟不上時代與消費者行為的變遷,很快就被 Netflix 甩在後頭。

所以要提醒創業者的重點,是不要被既有的框架限制住,不要線性的去思考:如果消費者要租 DVD ,我要如何讓他更快租到?而是該思考:為什麼消費者要租 DVD? 當你理解其實他們希望的,是能輕鬆地在家欣賞影音內容,再去思考,有沒有新的方案可以用十倍、百倍的效率,解決消費者的問題?再怎麼努力優化郵寄 DVD 的方式,也無法像提供線上串流欣賞,能為用戶創造十倍、百倍的方便性。

以 AW#2 校友、LINE TV 執行長 Davidd 劉于遜 (前 CHOCOLABS 共同創辦人暨執行長,旗下 CHOCO TV 在 2018 年與 LINE TV 整併) 的故事為例。創辦 CHOCOLABS 初期,正逢台灣智慧型手機開始普及,乘著 Mobile Internet 的浪潮,團隊建立起可快速複製的商業模式,大量打造各種生活類型的 App,例如集結 PTT 當日人氣最高笑話的「三十秒笑出來」、方便 Ubike 用戶尋找距離最近的單車「Ubike 讓我騎」等等,成功推出約 60 個 App,創造數百萬下載量。後來 Mobile Internet 發展趨於成熟,用戶不再大量下載新的 App,也迫使團隊必須開始找新的商業模式。

CHOCOLABS 從先前成功打造爆款 App 的經驗,抓到了清楚的定位,了解到自己的終極目標,就是幫助用戶節省找到內容的時間。於是他們由此進一步分析旗下所有 App 的使用情況,發現在用戶成長趨緩的情況下,影音類別的 App 使用時間仍持續成長,便決定跨足影音娛樂市場,投入資金購買版權、拍攝自製劇,掌握用戶的「眼球使用」時間。團隊後來也因此找到了 PMF,驗證了自製劇是能夠持續投資的成長市場,並於 2018 年成功被 LINE 收購,藉由與大型的社群平台合作,提供優質內容給更廣泛的用戶。

看到這邊,你可能想要問,當世界上大家都用馬車,那要怎麼憑空想出汽車、飛機的選項?除了真正用心發掘用戶更底層的需求以外,啟發也很重要。透過和不同的創業者接觸、了解別人在做什麼,以及其他人的思考邏輯,也能夠從中得到啟發。

第三步:認知創業這件事至少要花五到十年

我們看到很多創業者,在寫 AppWorks Accelerator 申請書的時候,常會說「我給自己兩、三年的時間,試試看這個題目是否能成功」。但依我們的實務經驗來看,新創團隊從開始創業、找到 PMF、邁向規模化、做出一定的成績,整個過程大約需要五到十年,甚至是更久的時間。

所以創業者在決定創業、從 0 到 1 之前,必須要做好的心理準備,是去理解這件事可能比想像的還久,自己有沒有這樣的決心和條件,可以付出這樣長的時間?

當創業者開始理解創業這件事是五到十年、甚至二十年的追逐後,就會去真正思考長期且重要的事情,而不會追求短線的效益,例如欺騙客人、欺騙供應商,或是讓業務拿著不成熟的產品一股腦衝業績,這都是很短線的思維與做法。

以此概念延伸,我們也建議創業者,在真正找到 PMF、建立穩固的商業模式之前,不要就急著募資,以為只要拿到投資人的錢、衝高公司估值,就算成功。因為在尚未找到 PMF,還沒有想清楚自己最終想追求的經營方式是什麼,急著拿到投資人的錢,反而是揠苗助長,對更健康的成長並沒有幫助。

除了自己的心態要先準備好以外,你的共同創辦人,也應該要充分理解你們是一起「創業」,一起追逐相同的理想,或是有熱忱解決同一個問題。如果共同創辦人之間,沒有準備好付出五到十年的時間,這樣對創業目標設定是很短期的,比較像是專案或任務導向,那麼在創業路上,當他發現真實的狀況跟原先預期的發展不一樣,很可能就會離開。

以上分享三個創業者應該先準備好的心態,當你忘掉自己、想清楚創業的目的、並準備好創業可能要付出的時間和決心,可以幫助你更清晰、更專注地往成功的方向努力,也可能以更有效率的方式,找到 Product/market fit。

最後,回答另一個創業者最常問的問題:我怎麼知道 PMF 找到了?當你網站或 App 當掉,便立刻收到大量客訴,抱怨他們無法正常使用;或是商品完售,補貨的速度甚至趕不及販售的速度,這就驗證了你推出的產品,正中消費者的需求,也就是找到 PMF 的時刻。

【歡迎所有 AI / Blockchain 創業者加入專為你們服務的 AppWorks Accelerator】

Photo by AbsolutVision on Pixabay